

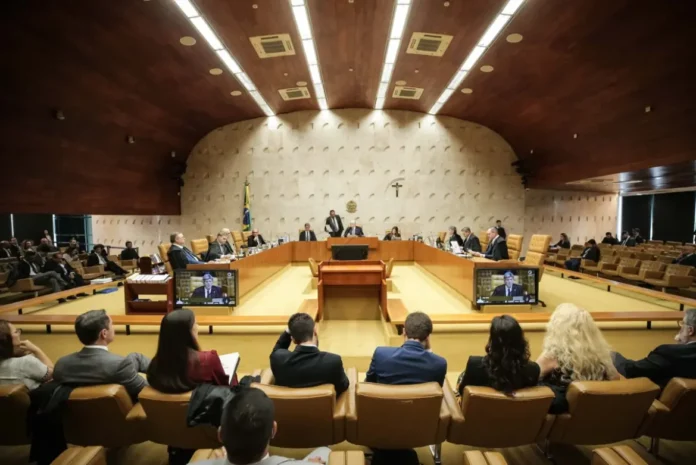
O Supremo Tribunal Federal (STF) decidiu, por maioria, derrubar uma norma do Estado de São Paulo que estabelecia prazo para o fim da isenção de ICMS nas operações destinadas às Áreas de Livre Comércio da Região Norte. A decisão beneficia diretamente o Acre e encerra uma disputa judicial envolvendo incentivos fiscais aplicados a municípios como Cruzeiro do Sul, Brasileia e Epitaciolândia.
O julgamento ocorreu nesta quinta-feira (24) e analisou ações apresentadas pelos governos do Acre, Rondônia, Amapá e Roraima. No caso acreano, a ação foi protocolada sob o número ADI 7830.
Por seis votos a três, os ministros entenderam que São Paulo não poderia alterar de forma unilateral um benefício fiscal criado por meio de convênio firmado no Conselho Nacional de Política Fazendária (Confaz). A relatora do processo, ministra Cármen Lúcia, foi acompanhada pelos ministros Flávio Dino, Cristiano Zanin, Alexandre de Moraes, Dias Toffoli e Edson Fachin.
A controvérsia surgiu após São Paulo editar uma norma estabelecendo 31 de dezembro de 2024 como prazo final para a isenção prevista no Convênio ICMS 52/1992, que beneficia operações destinadas às Áreas de Livre Comércio da Amazônia.
Em seu voto, Cármen Lúcia afirmou que um estado não pode revogar ou limitar sozinho benefícios fiscais concedidos por meio de acordos interestaduais sem observar as regras constitucionais e a legislação complementar que trata do ICMS.
Durante o julgamento, o procurador-geral do Estado do Acre, João Paulo Aguiar, defendeu a manutenção da isenção e sustentou que São Paulo não possuía respaldo legal para impor prazo ao benefício. Segundo ele, a adesão ao convênio obriga os estados a respeitarem as regras pactuadas coletivamente.
Ao proclamar o resultado, o presidente do STF, ministro Edson Fachin, destacou que as Áreas de Livre Comércio fazem parte de uma política destinada a reduzir desigualdades regionais e promover o desenvolvimento de regiões mais afastadas dos grandes centros econômicos.
Com a decisão, o Supremo fixou o entendimento de que é inconstitucional a revogação total ou parcial, por ato unilateral de um estado, de benefícios e isenções de ICMS concedidos sem a observância das normas constitucionais e das regras estabelecidas em lei complementar.
Para o Acre, a decisão mantém a segurança jurídica do benefício fiscal aplicado às Áreas de Livre Comércio e representa uma vitória da tese defendida pelo governo estadual no Supremo Tribunal Federal.

