


Uma decisão do Supremo Tribunal Federal (STF) garantiu a continuidade dos benefícios fiscais destinados às áreas de livre comércio da Região Norte, medida que beneficia diretamente Cruzeiro do Sul e reforça a segurança jurídica para empresas instaladas no município.
O julgamento envolveu ações apresentadas pelos governos do Acre, Rondônia, Amapá e Roraima contra uma norma do Estado de São Paulo que havia suspendido uma isenção de ICMS aplicada a mercadorias destinadas às áreas de livre comércio. No Acre, o regime alcança os municípios de Brasiléia, Epitaciolândia e Cruzeiro do Sul.
Por maioria, os ministros entenderam que um estado não pode encerrar unilateralmente benefícios tributários estabelecidos por meio de convênios nacionais sem observar os procedimentos previstos na Constituição e na legislação vigente.
A discussão teve como base o Convênio ICMS 52/1992, que trata da saída de produtos industrializados ou semielaborados de origem nacional destinados à comercialização ou industrialização nas áreas de livre comércio.
Relatora do caso, a ministra Cármen Lúcia afirmou que, uma vez incorporado à legislação estadual, o benefício não pode ter suas condições alteradas isoladamente por um dos estados participantes do acordo firmado no âmbito do Conselho Nacional de Política Fazendária (Confaz).
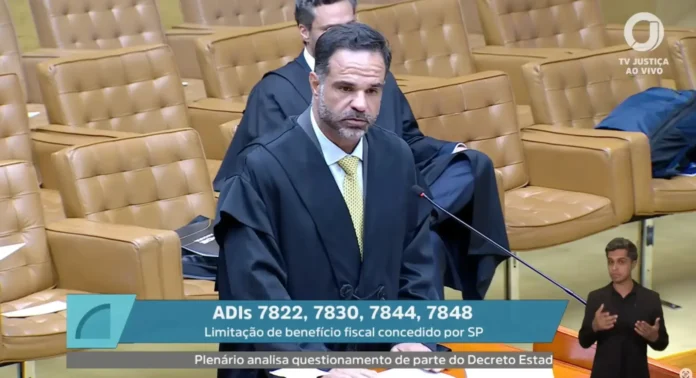
A decisão foi tomada nas Ações Diretas de Inconstitucionalidade (ADIs) 7822, 7830, 7844 e 7848. A ação referente ao Acre é a ADI 7830.
Na prática, o entendimento do STF preserva incentivos tributários considerados importantes para a atividade comercial em Cruzeiro do Sul, município que possui uma das Áreas de Livre Comércio da Amazônia. A manutenção do benefício ajuda a reduzir custos na circulação de mercadorias e garante maior previsibilidade para empresas que atuam na região.

